
Saat Pasar India Meledak, Satu Merek Masih Kuasai Separuhnya
Penjualan alat berat beroda di India melonjak 46 persen di Juli, tapi JCB tetap memegang hampir separuh pasar. Apa yang bisa dipelajari Indonesia?
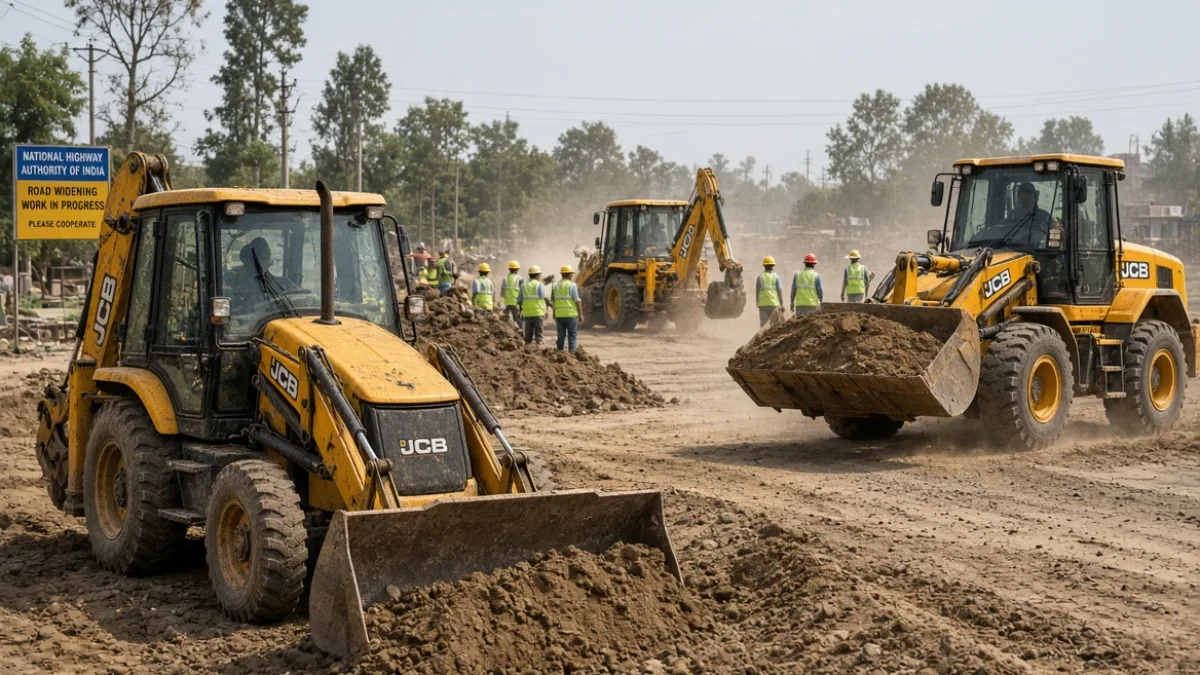
Di Juli 2026, pasar alat berat beroda di India tiba-tiba menyala. Penjualan retail mencapai 5.501 unit, naik 46 persen dibanding tahun sebelumnya. Angka itu menjadi rekor tertinggi untuk bulan Juli sepanjang sejarah data FADA.
Yang lebih mencolok bukan lonjakannya. Satu merek saja, JCB India, masih menguasai hampir separuh pasar. Mereka menjual 2.561 unit dengan pangsa 46,56 persen. Sementara pesaing-pesaingnya tumbuh lebih cepat, tapi tetap jauh di belakang.
Dari kontraksi ke rebound dalam satu bulan
Sebelumnya, pasar ini sempat tertekan hebat. Sepanjang tahun fiskal 2026, volume turun 11–13 persen. Juni 2026 bahkan anjlok 41 persen. Banyak proyek tertunda. Monsun panjang tahun sebelumnya menghentikan pekerjaan di lapangan.
Juli datang dengan kondisi berbeda. Curah hujan lebih tertunda dan tidak merata. Proyek infrastruktur kembali bergerak. Norma emisi BSV yang sempat menekan pembelian kini menjadi base rendah. Hasilnya: rebound tajam.
Sai Giridhar, Vice President FADA, menyebut Juli 2026 sebagai sejarah. Semua kategori kendaraan mencatat rekor tertinggi untuk bulan itu. Termasuk alat berat beroda.
Siapa yang tumbuh paling cepat
JCB tetap nomor satu. Tapi pertumbuhan tertinggi justru datang dari pemain di bawahnya. Escorts Kubota mencatat kenaikan lebih dari dua kali lipat. Ajax Engineering naik 82 persen. Bull Machines naik 62 persen.
Tiga pemain teratas JCB, Action Construction Equipment, dan Escorts Kubota kini menguasai lebih dari 66 persen pasar. Konsentrasi semakin kuat. Tapi ruang untuk merek menengah masih terbuka lebar jika mereka mampu bergerak cepat.
Poonam Upadhyay dari Crisil Ratings mengingatkan. Angka 46 persen itu sebagian besar didorong base rendah. Yang lebih penting adalah apakah eksekusi proyek tetap kuat di bulan-bulan berikutnya.
Pelajaran yang jarang dibicarakan untuk Indonesia
Pola India sangat mirip dengan apa yang sedang dihadapi Indonesia. Tekanan regulasi emisi. Monsun yang mengganggu. Lalu lonjakan proyek infrastruktur. IKN, jalan tol, perumahan, dan pekerjaan utilitas.
Pertanyaannya sederhana. Ketika volume naik tiba-tiba, apakah jaringan dealer, pembiayaan, dan layanan purna jual di Indonesia siap? Atau pasar akan kembali terkonsentrasi di satu atau dua merek besar seperti yang terjadi di India?
Data India menunjukkan satu hal. Dominasi bisa bertahan bahkan ketika pasar sedang tumbuh cepat. Tapi pemain yang gesit di level menengah juga bisa meraup porsi lebih besar.
Apakah Indonesia akan melihat pola yang sama, atau ada ruang untuk peta kompetisi yang lebih seimbang?***
Artikel Terkait
Diskusi Praktisi (3)
-
M
Mulyono
Untuk indonesia RAYA.
-
M
Mulyono
Untuk indonesia RAYA.
-
M
Mulyono
Untuk INDONESIA RAYA